2026년 연금저축 vs IRP 차이: 직장인·자영업자 세액공제 최대로 받는 법 3가지

은퇴 후 삶을 위한 준비는 더 이상 미룰 수 없는 현실이 됐어요. 특히 직장인이나 자영업자라면 연말정산 세액공제 혜택까지 받을 수 있는 연금저축과 개인형 퇴직연금(IRP)은 필수적인 노후 대비 수단으로 꼽힙니다. 하지만 막상 가입을 결정하려면 두 상품의 복잡한 차…
사회에 첫발을 내디딘 초년생들을 위한 실전 자산관리 가이드입니다. 월급 관리, 시드머니 모으기, 올바른 소비 습관부터 기초적인 투자 전략까지 경제적 자립의 초석을 다지는 정보를 제공합니다.
은퇴 후 삶을 위한 준비는 더 이상 미룰 수 없는 현실이 됐어요. 특히 직장인이나 자영업자라면 연말정산 세액공제 혜택까지 받을 수 있는 연금저축과 개인형 퇴직연금(IRP)은 필수적인 노후 대비 수단으로 꼽힙니다. 하지만 막상 가입을 결정하려면 두 상품의 복잡한 차…

`2026년` 현재, 연봉 4,000만 원 직장인에게 대출은 내 집 마련이나 생활 자금 마련의 중요한 수단입니다. 하지만 해마다 강화되는 대출 규제, 특히 DSR(총부채원리금상환비율)과 DTI(총부채상환비율)는 내가 받을 수 있는 대출 한도를 예측하기 어렵게 만들…

2026년 현재, 물가 상승과 불확실한 경제 상황 속에서 현명한 재테크는 선택이 아닌 필수가 되었습니다. 특히 직장인, 사회초년생, 자영업자 등 소득이 있는 분들이라면 세금 우대 혜택을 통해 자산을 불릴 수 있는 ISA(개인종합자산관리계좌)에 주목해야 합니다. I…

신용카드는 현대인의 필수 금융 도구입니다. 하지만 생각보다 많은 분들이 신용카드 발급 거절 사유를 겪고 당황하시곤 합니다. 특히 최근 신용점수 체계 변화나 금융 환경 변화로 인해 발급 기준이 더욱 까다로워졌다고 느끼는 분들도 많습니다.
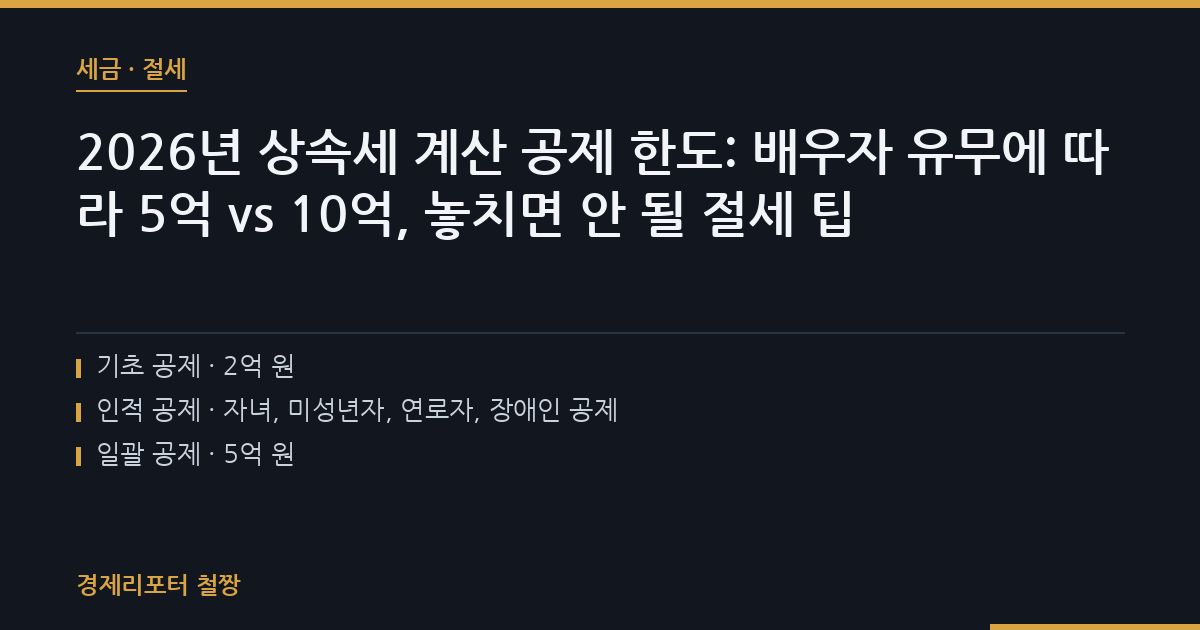
갑작스러운 상속은 슬픔과 함께 복잡한 세금 문제로 다가오곤 합니다. 특히 상속세는 그 규모가 커서 미리 준비하지 않으면 예상치 못한 부담으로 작용할 수 있죠. 2026년 현재, 많은 분들이 “우리 집도 상속세를 내야 할까?” 하는 고민을 안고 계실 겁니다. 특히 …

2026년 현재, 미국 주식 투자는 국내 투자자들에게 선택이 아닌 필수가 되고 있습니다. 특히 꾸준한 현금 흐름을 기대할 수 있는 미국 배당주는 많은 분들의 포트폴리오에 자리 잡고 있죠. 하지만 막상 미국 배당주 투자를 시작하려 할 때 가장 먼저 부딪히는 벽이 바…

최근 금융 시장은 대출 규제 강화로 뜨겁습니다. 특히 2026년 현재, ‘스트레스 DSR’ 3단계가 전면 시행되면서 많은 분들이 예상치 못한 대출 한도 감소를 경험하고 계실 텐데요. 주택담보대출뿐만 아니라 신용대출까지, 모든 대출 심사의 핵심 기준이 되는 DSR은…

개인종합자산관리계좌(ISA)는 ‘만능 통장’이라는 별명처럼 다양한 금융 상품을 담아 비과세 또는 저율 과세 혜택을 누릴 수 있는 강력한 절세 도구예요. 특히 ISA 만기 시점에 발생한 수익을 인출하지 않고 연금저축 계좌로 이전하면, 추가적인 세액공제 혜택까지 받을…

2026년 현재, 불확실한 경제 상황 속에서 목돈을 안전하게 관리하면서도 조금이라도 더 많은 이자를 받으려는 움직임이 커지고 있습니다. 특히 언제든 입출금이 자유로우면서도 예금 못지않은 이자를 제공하는 파킹통장은 재테크의 필수품으로 자리 잡았죠. 잠시 돈을 묶어두…

2026년 현재, 신용카드 결제성 리볼빙(일부결제금액이월약정)은 많은 분들에게 편리함과 동시에 잠재적인 재앙으로 작용하고 있습니다. 특히 최근 금융감독원이 카드사의 과도한 리볼빙 권유 마케팅에 주의를 촉구하고, ‘캐시백 미끼’까지 등장하며 논란이 되는 상황인데요….